


金融機関からお金を借りる場合、審査において返済能力の確認を目的とした収入証明書の提出が求められます。
しかし収入証明書を保管しておらず、手元になくて困っている人も多いのではないでしょうか。
一定の条件を満たす必要はありますが、以下のカードローンなら給与明細や源泉徴収票といった収入証明書がなくてもお金を借りることができます。
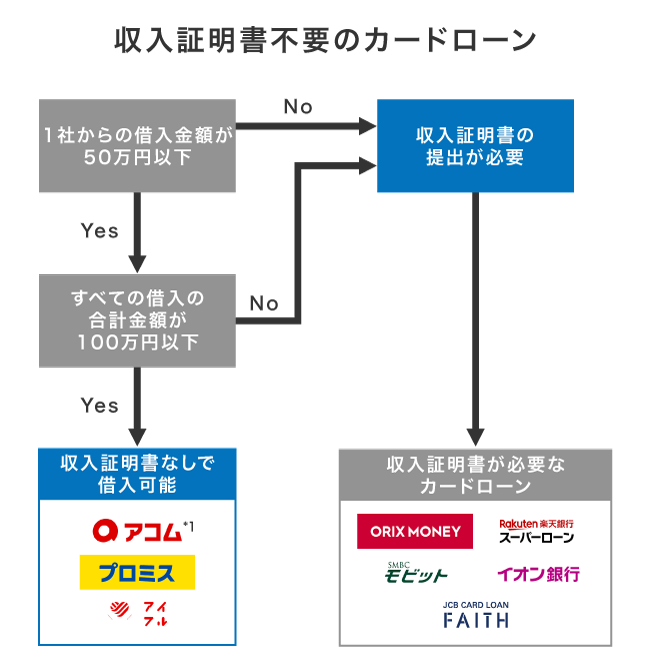
当日中の融資にも対応しているため、収入証明書を用意している時間的余裕がない人にぴったりです。
- 収入証明書不要のカードローンを選ぶなら消費者金融
- アコムなら給与明細なしでも最短20分融資も可能*2
- 収入証明書なしで借りる条件は借入金額を50万円以下にすること
- 他社と合算した借入金額が100万円を超えないように注意しよう
闇雲に申し込むと収入証明書なしに対応してもらえなかったり、審査に影響が出たりする可能性があります。
収入証明書不要のカードローンを紹介するだけでなく、給与明細なしで借りるための具体的な方法も解説していきますので、ぜひ参考にしてください。
注釈
※1お借入総額により収入証明書(源泉徴収票等)が必要
※2お申込時間や審査によりご希望に添えない場合がございます。
目次
- 1 収入証明書不要のカードローンで借りる条件|50万円以下の借入が対象
- 2 収入証明書不要のカードローン!給料明細なしの借り入れに前向きな3社
- 3 収入証明書なしの借り入れが難しいのは自営業などで収入が不安定な人
- 4 収入証明書がないときの対処法!紛失した場合は発行元へ再発行を依頼する
収入証明書不要のカードローンで借りる条件|50万円以下の借入が対象
カードローン業者は貸金業法で貸付時における返済能力の確認が義務付けられており、年収を把握する目的で収入証明書の提出を求めています。
貸金業者は、貸付けの契約を締結しようとする場合、返済能力を調査することが義務づけられています。
引用元: 日本貸金業協会
しかし、限度額が50万円以下の場合は収入証明書を提出しなくても借り入れが可能になります。
収入証明書で返済能力を確認する主な目的は多重債務を防止することであり、50万円以下の借り入れであれば年収を細かく見なくても支払いを続けられると判断されるからです。
借り入れ金額が50万円以下の人は、貸金業法上で収入証明書を提出する義務が発生しません。
収入証明書の提出義務が発生するボーダーライン
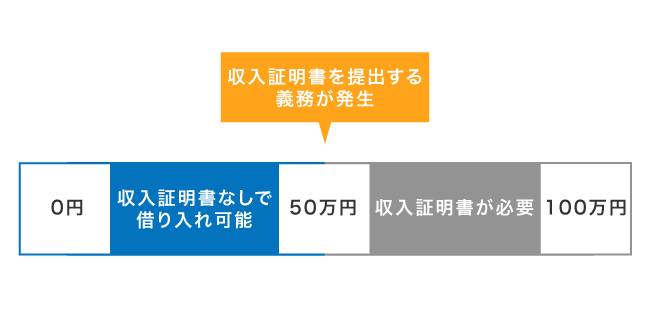
10万円を借りたい場合など、少額融資を希望するときは収入証明書の提出を求められる心配はないため安心してください。
少額融資であれば返済における信頼度が高いことから、貸金業者は経営リスクを懸念する必要がないからです。
反対に借り入れ金額が50万円を超える場合は、多重債務に陥る可能性があることから収入証明書による年収確認が必要になります。
収入証明書を提出する義務が発生するボーダーラインについては、法務省の公式ホームページにも記載されています。
貸付金額が合計50万円を超える場合、年収証明の提出義務(同法第13条第3項)。
引用元: 与信審査について(貸金業者等)-法務省
つまり、借り入れ額が50万円以下なら合法的に収入証明書不要でお金を借りられるということです。
他社借り入れがある場合には、借入残高の合計が100万円を超えないように気をつけましょう。
他社と合算した借入総額が100万円を超えないことが大切
貸金業法上では、1社から50万円以下の借り入れを希望する場合と複数社からの借入総額が100万円以下になる場合のどちらも該当する場合に収入証明書の提出義務が免除されます。

二 次に掲げる金額を合算した額(次条第二項において「個人顧客合算額」という。)が百万円を超える場合(前号に掲げる場合を除く。)
イ 当該貸金業者合算額
ロ 指定信用情報機関から提供を受けた信用情報により判明した当該個人顧客に対する当該貸金業者以外の貸金業者の貸付けの残高の合計額
すでに他社借り入れがある人も、合算した借入総額が100万円以下であれば収入証明書不要でカードローンの新規契約が可能です。
例えばA社から60万円の借り入れがある場合、B社で契約する際の限度額が40万円以下なら収入証明書なしを承諾してもらえます。
貸金業者は指定信用情報機関制度によって信用情報の照会を義務付けられており、借り入れ金額を含む申込者のローン履歴は全て把握しています。
借入総額が100万円を超えるからといって、他社借り入れの金額で嘘をつくとバレてしまいますので正確に申請してください。
最近は電子マネーで借入金を受け取れるdスマホローンのような気軽にキャッシングができるサービスが増えたことにより、申告漏れが起こりやすい傾向にあります。
申告漏れに関しても審査で不利になるため、利用しているカードローンはしっかりと把握しておきましょう。
借り入れ総額に含まないローン
先ほど他社借り入れの金額で嘘をつくとバレると言いましたが、申請しなくても良いローンがあります。
以下のような総量規制対象外となるローンは、他社借り入れに含まれないので申請しなくても問題ありません。
- 不動産購入のための貸付け(住宅ローン)
- 自動車購入時の自動車担保貸付け(自動車ローン)
- 高額療養費の貸付け
- 有価証券を担保とする貸付け
- 不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け
- 売却予定不動産の売却代金により返済される貸付け
参考元: 総量規制が適用されない場合について-日本貸金業協会
これらのローンを差し引いて借入総額が100万円以下であれば、収入証明書不要の借り入れが可能です。
借り入れ総額が100万円を超える場合は、収入証明書があっても審査に通過しづらくなってしまいます。
すでに借りている金額や件数が多い人は、他社借り入れあっても借りれるカードローンで申し込んだほうがよいでしょう。
公的な本人確認書類の提出が必須になるので用意しておこう
カードローンでお金を借りる際は、本人確認書類と収入証明書の2種類を提出する必要があります。
収入証明書は上述で解説した条件を満たしていれば提出義務を免除してもらえますが、本人確認書類に限っては必ず提出しなければいけません。
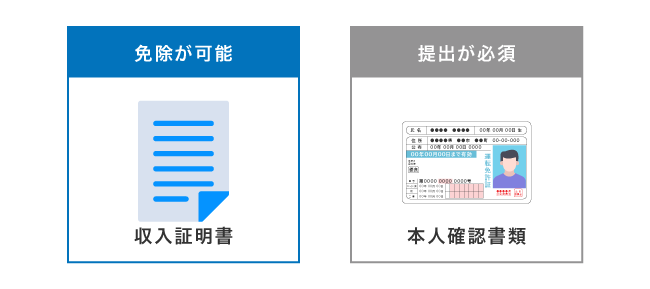
運転免許証やマイナンバーカードといった公的な身分証明書が必要になるので、前もって準備しておきましょう。
本人確認書類として提出できる主な書類は、以下のとおりです。
- 運転免許証
- マイナンバーカード
- (交付を受けていない方は)資格確認書
- パスポート
- 各種福祉手帳(身体障害者手帳など)
- 在留カード、特別永住者証明書
- 国民年金手帳(発行済みのものは使用可能)
カードローン会社によっては、上記より2点の提出を求められるケースもありますので複数用意しておいた方がよいかもしれません。
資格確認書を提出する場合は、法律の改正に基づいて被保険者番号およびQRコードを隠す必要があります。
(※QRコードは、(株)デンソーウェーブの登録商標です。)
資格確認の方法を法定化するとともに、個人単位化する被保険者番号について、個人情報保護の観点から、健康保険事業の遂行等の目的以外で告知を求めることを禁止(告知要求制限)する。
引用元: 厚生労働省
被保険者番号が隠れていないと、本人確認書類として受け取ってもらえないので気をつけましょう。
在籍確認の電話連絡と給与明細の両方をなしにすることは可能
会社にバレずに借りるために、在籍確認の電話連絡と収入証明書のどちらもなしにしたい人は多いと思います。
結論から言うと、消費者金融であれば電話連絡と収入証明書の両方をなしで借り入れすることが可能です。
消費者金融は、金融庁の指摘を受けて自主規制を進める銀行カードローンと比べて手続きが柔軟で、個人の要望にも応えてもらいやすい傾向があります。
在籍確認の電話連絡と収入証明書のどちらもなしにするには、以下の書類提出が必要です。
- 本人確認書類
- 社員証など氏名と勤務先の記載された書類
在籍確認の電話連絡をなしにする場合は、これらの書類を提出する他にもオペレーターへの連絡といった通常の申し込みとは異なる手順があります。
電話連絡を回避したい人は、「在籍確認なしのカードローン24選【2026年最新】電話連絡を貸金業法に則って回避できる借入先」を合わせてご覧ください。
給与明細の提出を拒んでも審査で不利になることはない
上述で解説した借入金額の条件を満たしている場合は、収入証明書の提出を拒んでも審査で不利になることはありません。
借入金額が一定額を超えない限り収入証明書を提出する義務は発生せず、あくまで任意という認識になるからです。
任意である以上、申込者には収入証明書の提出を拒否する権利があるので落ち度がなくなります。
実際に著者が消費者金融に勤めていた際も、条件を満たしている顧客に対して収入証明書を提出しないことを理由に審査を否決にしたケースはありませんでした。
ただし、申し込み内容に誤りがあると収入証明書なしの融資に前向きに対応してもらえなくなります。
申し込み内容に誤りがあると審査結果に影響するため注意
収入証明書を提出しないうえに申し込み内容に誤りがある場合、金融機関から警戒されて融資を断られる可能性があります。
申し込み内容に誤りがあったとしても、収入証明書等によって正しい情報を調査できれば融資を検討してもらえます。
しかし収入証明書の提出がない場合、把握できない情報があることに対しての不安要素から融資を実行しない判断をする金融機関がほとんどです。
上述したように金融機関は返済能力の調査が義務付けられており、違反すると行政処分の対象になるため、正しい情報を把握できない顧客に融資をおこなうのはリスクでしかありません。
収入証明書なしで借り入れをしたいなら、申し込み内容に誤りがないようにしましょう。
では、著者が申し込んでみて実際に収入証明書不要で借りられたカードローンを紹介していきますので参考にしてください。
収入証明書不要のカードローン!給料明細なしの借り入れに前向きな3社
前述で解説した条件を満たしていれば貸金業法上は収入証明書不要で借り入れが可能になりますが、全てのカードローンで快く対応してもらえるわけではありません。
書類による年収確認を徹底しているケースもありますので、闇雲に申し込まず収入証明書不要の借り入れに前向きなカードローンを選ぶことが大切になります。
著者が実際に申し込み、収入証明書不要の借り入れに成功したカードローンは以下の3社でした。
| 収入証明書不要の可否 | 即日融資 | 審査時間 | |
|---|---|---|---|
| ◯*1 | 最短20分融資*2 | 最短20分*2 | |
| ◯ | ◯ | 最短3分審査(回答)* | |
| ◯ | ◯ | 最短9分* | |
| SMBCモビット | × | ◯ | 最短15分 |
| みずほ銀行カードローン | × | × | 最短1週間 |
| 三井住友銀行カードローン | × | × | 最短1週間 |
| 三菱UFJ銀行カードローン バンクイック | × | × | 最短1週間 |
※ランキングの根拠(2026年)に基づき、順位付けしています。
注釈
※高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
※1お借入総額により収入証明書(源泉徴収票等)が必要
※2お申込時間や審査によりご希望に添えない場合がございます。
※お申込み時間や審査状況により、ご希望にそえない場合があります。
※一部金融機関および、メンテナンス時間等を除きます。
銀行カードローンでは真っ先に給与明細の提出を求められましたが、消費者金融は希望に応える姿勢があり、収入証明書不要の借り入れに前向きな印象があります。
さらに収入証明書を提出しなくても即日で融資を受けられたので、急いでいる人にも最適です。
消費者金融が提示する収入証明書不要で借りる条件について、以下にまとめておきますので参考にしてください。
消費者金融で収入証明書が必要になる条件
消費者金融で、収入証明書の提出が必要になる条件は以下のとおりです。
| 消費者金融 | 収入証明書が必要になる条件 | |
|---|---|---|
| アコム | 希望額が50万円を超える場合 | 希望額と他社残高を合算して100万円を超える場合 |
| プロミス | 希望額が50万円を超える場合 | 希望額と他社残高を合算して100万円を超える場合 |
| アイフル | 希望額が50万円を超える場合 | 希望額と他社残高を合算して100万円を超える場合 |
| SMBCモビット | 限度額に関わらず収入証明の提出が必要 | |
上記の3社では条件を満たしていれば収入証明書不要の借り入れに対応してもらえます。
とくにアコムは収入証明書不要の借り入れに前向きなので、対応が迅速です。
アコムは働き始めたばかりで書類提出が難しい人に最適
アコムは、働き始めたばかりの人でも申し込みやすい環境づくりの一環として収入証明書不要で借りられるサービスを提供しています。*1
例えばまだ給与明細をもらっていなくて提出が難しい場合は、オペレーターに伝えると収入証明書なしで借りられる金額を提案してもらえます。*1
収入証明書の提出が必須ではない旨については、アコムの公式ホームページにも記載されていました。*1
Q.源泉徴収票や給与明細などの収入証明書がないと契約できないのでしょうか?
A.いいえ。源泉徴収票や給与明細などの収入証明書がない場合でもご契約いただけます。
引用元: アコム
ただしアコムは定期的に収入証明書提出キャンペーンをおこなっており、給与明細書ありの借り入れにも前向きな点は否めません。
キャンペーンによって給与明細の提出を促している期間もありますが、収入証明書不要で借りたい旨を伝えれば快く対応してもらえます。*1
さらに、アコムには本人確認が免許証1枚で完了する利点もあります。*2
免許証をスマホで撮影して送信するだけで提出できるため、面倒な郵送手続きはいりません。
申し込みから最短20分で借りられるため、急いでいる人にも最適なカードローンです。*3
注釈
※1お借入総額により収入証明書(源泉徴収票等)が必要
※2マイナンバーカード、パスポート、(交付を受けていない方は)資格確認書で代替可能。
※3お申込時間や審査によりご希望に添えない場合がございます。
プロミスは身分証明書だけで今日中に借りられる
プロミスは身分証明書のみで申し込みができ、限度額が50万円以下なら収入証明書は原則不要です。
身分証明書のみで契約できる旨は公式ホームページにも記載されており、収入証明書なしの借り入れに積極的な印象があります。
Q収入証明書類は必ず必要ですか?
ご希望のお借入額が50万円を超える場合、他社でのご利用残高の合計が100万円を超える場合に必要となります。また、お申込時の年齢が19歳以下のお客さまも必要となります。
他にもWebで申し込むと審査が最短3分に短縮され、収入証明書なしで今日中に借りられるのも魅力です。
3項目の質問に答えると最短1秒で借り入れが可能か診断してもらえるため、審査に通るか不安な人は申込前に試してみてはいかがでしょうか。
注釈
※新規契約時点のご融資額上限は、50万円までとなります。
※お申込時の年齢が19歳以下の場合は、収入証明書類のご提出が必須となります。
※高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。
アイフルなら給与明細なしでも最短9分で即日融資が可能
アイフルは限度額が50万円以下で、他社と合算した借り入れ総額が100万円以下に該当する場合に収入証明書不要でお金を借りられます。
アイフルは顧客の要望に応える方針があり、収入証明書不要の借り入れを申し出ると快く対応してもらえるのが特徴です。
公式ホームページにも条件を満たすと収入証明書不要で借りられる旨の記載があり、前向きな姿勢が伺えます。
以下に該当する場合は収入証明書が必要です。
①アイフルのご利用限度額が50万円超の場合
②アイフルのご利用限度額と他の貸金業者からのお借入れの合計額が100万円を超える場合
③前回収入証明書をご提出いただいてから3年以上経過している場合
さらに即日融資にも対応しており、給与明細なしでも申し込みから最短9分で融資を受けられるのも嬉しいポイントです。*
Web申し込み後にオペレーターへ急いでいる旨を伝えると、優先的に審査を進めてもらえます。
収入証明書不要で今すぐお金を借りたいのなら、アイフルを選んでおけば間違いありません。
注釈
※申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
手持ちのクレジットカードでキャッシングをするのも一つの手段
クレジットカードが持っている人は、キャッシング機能を利用してお金を借りる方法も検討できます。
すでにキャッシング機能を付帯している人は、収入証明書の提出を含む一切の手続きをする必要がないからです。
ただしクレジットカードのキャッシング機能はカードローンよりも金利が高く設定されているため、継続して利用する借入先としてはおすすめできません。
借り入れ限度額が少額な点も、利用前に確認しておくべきです。
クレジットカードを発行している信販会社はキャッシングよりもショッピング機能に対して力を入れているため、カードローンと比べるとサービス内容は充実していません。
上記で紹介したアイフルの審査で落ちた場合の選択肢として、検討するのがよいでしょう。
金融庁の指摘を受けて自主規制を進める銀行カードローンは、限度額50万円以下なら収入証明書が不要な場合が多いものの、審査状況によっては少額の借り入れでも提出を求められます。
銀行カードローンは300万円まで所得証明なしだった時代から提出が厳格化へ
銀行カードローンはかつて個人への融資規制が緩かったことから、収入証明書不要で借りられると考えている人も多いと思います。
確かに以前は限度額300万円まで所得証明なしでお金を借りることも可能でしたが、現在では収入証明書の提出が必須になってしまいました。
銀行カードローンは金融庁から過剰貸付を指摘されて以来、自主規制の強化をおこない、審査を厳格化して個人への貸付を抑制しているからです。
借り手の信用情報について自己破産といった「事故情報」に加え、ローン残高や返済履歴を共有し、融資審査に利用する。事実上の融資抑制策となるが、銀行業界は収益性の高い個人向けのカードローン事業の健全性を高める方が重要だと判断した。
引用元: 日本経済新聞
本来銀行カードローンは、貸金業法ではなく銀行法が適用されることから、法律上は収入証明書による返済能力の確認義務が課せられません。
しかし金融庁の監視や審査厳格化によって、収入証明書を求める基準を貸金業者と同等もしくは、より厳しくせざるを得なくなってしまいました。
9割以上の銀行が所得証明書類の提出基準を厳しくしている
銀行カードローンは貸金業者と同様もしくは、それ以上に厳しい水準で収入証明書の提出基準を設けています。
銀行カードローンが所得証明書類の提出を求める基準を厳しくしていることについては、金融庁の公式ホームページにも以下のように記載されています。
年収証明書の取得基準について、貸金業法上の取得基準(新規融資実行の融資極度 額 50 万円超)と同水準もしくはより厳格な基準を設定している銀行の割合は、前回 調査時の 91%(108/118 行)から 96%(116/120 行)に増加している。
とくにメガバンクは自主規制を厳格に運用していることから、顧客からの要望だとしても収入証明書不要の借り入れには対応できないのが実情です。
規定のルール上は以下の条件を満たせば書類による年収確認を不要としているものの、実際には対応していない場合も珍しくありません。
| 銀行カードローン | 収入証明書不要となる基準 |
|---|---|
| みずほ銀行カードローン | 利用限度額50万円以下 |
| 三井住友銀行カードローン | 申込金額50万円以下 |
| 三菱UFJ銀行カードローン バンクイック | 希望利用限度額50万円以下 |
カードローンに限らず、銀行のフリーローンに関しても同様です。
銀行の公式ホームページを見るとわかるのですが、年収確認なしで借りられる旨の記載は一切ありません。
収入証明書を提出しないと融資を受けられないケースも多いので、確実に給与明細なしで借りたいのなら消費者金融を選んだ方がよいでしょう。
おすすめの消費者金融については、「消費者金融おすすめランキング2026年最新!大手から中小まで34社を一覧で比較」で紹介していますのでぜひご覧ください。
一部のネット銀行は収入証明書が不要になる条件を公式サイトで明示している
銀行カードローンでは収入証明書の提出を求められる場合がありますが、一部のネット銀行では不要になる条件を公式サイトで明示しています。
たとえば楽天銀行スーパーローンは、利用限度額が50万円以下であれば収入証明書の提出が原則不要です。
ご利用限度額が50万円以下の場合、収入証明書の提出は原則不要です。
上述で紹介した消費者金融ほど前向きではないものの、ネット銀行でも一定の条件を満たせば、収入証明書不要の借り入れに対応してもらえるケースがあります。
ただし、銀行カードローンは日銀の政策金利に影響を受けて金利が変動する可能性があるのが難点です。
銀行カードローンは金融情勢によって契約後に金利が変わる場合がある
銀行カードローンはほとんどの商品が変動金利であり、日銀の政策金利や市場金利の変動といった金融情勢によって契約後に適用金利が見直される場合があります。
実際に日銀が政策金利を段階的に引き上げるなか、みずほ銀行は金融情勢の変化などを踏まえて、2026年7月にカードローンの一部金利を年0.2%引き上げました。
カードローンのお借入金利を金融情勢の変化等を踏まえ、規定に従い改定させていただくことになりましたのでご案内申しあげます。なお、新金利については適用開始日以降の新規お借入分だけではなく、適用開始日時点のお借入残高に対しても適用となりますのでご留意願います。
そのため、申し込み時の金利だけではなく、契約後に金利が変わる可能性も考慮して借入先を選ぶ必要があります。
一方、消費者金融の貸付金利も変更される可能性はありますが、利息制限法によって借り入れ金額に応じた上限が定められているのが特徴です。
銀行カードローンに比べて政策金利の影響を受けづらく、収入証明書不要での借り入れにも前向きなため、安定した返済計画で完済を目指したい人は消費者金融を選ぶとよいでしょう。
ただし、中小消費者金融は返済能力を慎重に確認する傾向があり、収入証明書などの書類提出を避けるのが難しい場合があります。
中小消費者金融(街金)は書類による返済能力の確認を徹底している
街金と呼ばれる中小消費者金融は、銀行カードローンと同じように書類による返済能力の確認を徹底しているケースがほとんどです。
中小消費者金融は大手消費者金融と違って資本金が少なく、貸したお金を踏み倒されると経営が立ち行かなくなることから慎重に審査をおこなっています。
リスクを回避するためには収入証明書などといった明確な書類から返済能力を把握する必要があり、給与明細なしの借り入れに快く対応してもらえません。
ただし、中小消費者金融のなかでも学生ローンであれば働く学生を支援する目的があるため要望に応えてもらいやすくなります。
学生ローンなら条件つきで給与明細なしにしてもらえるケースがある
カレッヂやアミーゴなどといった学生ローンでは、少額の借り入れを希望する場合に収入証明書なしに対応してもらえるケースがあります。
例えば5万円までなら収入証明書不要など、学生ローンごとに決められた特別な条件が提示されるのが特徴です。
収入の少ない学生は信用度が下がるため、大手の貸金業者や金融機関では個人の要望に応えてもらえないことも少なくありません。
少しでも好条件でお金を借りたいのなら、学生への貸付に前向きな学生ローンを検討したほうがよいでしょう。
収入証明書なしの借り入れが難しいのは自営業などで収入が不安定な人
上述で解説したカードローンで借入額が条件の範囲内だったとしても、必ず収入証明書不要の借り入れに対応してもらえるわけではありません。
例えば自営業で会社を経営している人は、申し込みの時点で住民税決定通知書や納税証明書といった公的な収入証明書の提出を求められます。
自営業は収入が不安定なことから信用度が低く、返済を続けられなくなる可能性があると判断されるからです。
自営業がカードローンでお金を借りる際に必要な書類については、みずほ銀行の公式ホームページにも記載されています。
個人事業主、会社経営者の方は、住民税決定通知書または課税証明書、納税証明書のいずれかに限ります。
引用元: みずほ銀行
収入証明書がないと信用度が上がらず、審査に通過することも難しくなってしまうので年収が少なくても提出しておいたほうが賢明です。
個人事業主ではなくても、収入が不安定な人はカードローンで収入証明書不要の借り入れが難しくなります。
パートやアルバイトが所得証明なしに成功する確率は約50%
パートやアルバイトといった非正規雇用者は毎月のシフトによって収入額が決まり、年収が一定ではないことから収入証明書の提出を求められるケースがあります。
個人事業主ほど収入が不安定ではないものの、正社員と比べると信用度が落ちることから収入証明書なしの借り入れに成功する可能性は五分五分です。
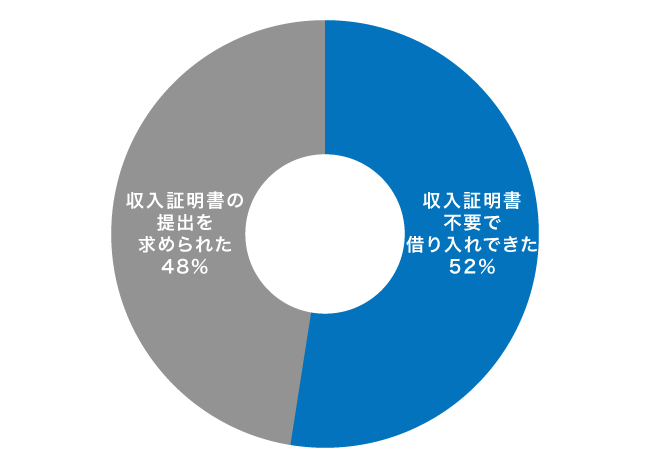
実際にパートやアルバイトでカードローンを利用している人を対象にアンケート調査をおこなったところ、収入証明書の提出を求められた割合は52%であることがわかりました。
パートやアルバイトで収入証明書不要の借入に成功した割合
| 回答数 | 割合 | |
|---|---|---|
| 収入証明書不要で借り入れできた | 208人 | 52% |
| 収入証明書の提出を求められた | 192人 | 48% |
コンテンツの根拠はこちら
収入が少ないアルバイトやパートがお金を借りる場合、念のために収入証明書の提出を求めるカードローン会社が多いようです。
とはいえ、半数は収入証明書不要の借り入れに成功しているので申し込み時にオペレーターへ相談してみるとよいでしょう。
18歳や19歳は金融庁が周知する自主規制により収入証明書の提出を避けられない
成年年齢引き下げによって18歳や19歳も成人となりましたが、20歳以上の人と同じように借り入れできるわけではありません。
金融庁の方針によって収入証明書なしの借り入れは制限されており、以下の記載のとおり日本貸金業協会も遵守しています。
若年者への貸付けの契約を締結しようとする場合は、貸付額にかかわらず、収入の状況を示す書類の提出又は提供を受けてこれを確認するものとする。
収入証明書不要のカードローンだったとしても、20歳にならないと適用を受けられないということです。
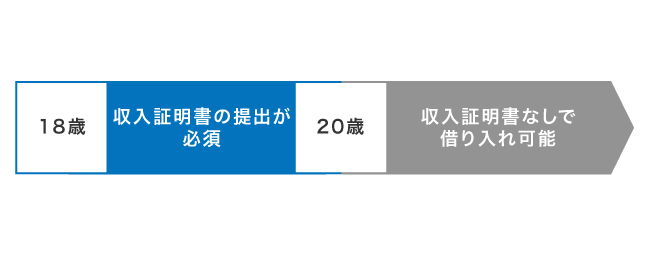
18歳や19歳は判断能力が未熟であるゆえに多重債務に陥る可能性が高く、社会全体で守るべきという考えが周知されています。
成年年齢が引き下げられた後も対象年齢を20歳以上のままにしている金融機関も多いため、18歳や19歳が借入先を探すのは簡単ではないでしょう。
職業や年齢以外で収入証明書の提出を求められるケースとしては、総量規制対象外の商品に申し込んだ場合が挙げられます。
おまとめローンに申し込む際は書類の提出が避けられない
おまとめローンや借り換えローンなどといった総量規制対象外の商品で申し込む際は、収入証明書の提出を避けられません。
総量規制とは、貸金業者から借りられる上限額を年収の3分の1までに制限する貸金業法の規定のことで、対象外となる商品であれば制限なく借り入れが可能です。
総量規制以上のお金を借りる際は、多重債務に陥る可能性が高いことから収入証明書の提出が必須になります。
借入残高が年収の3分の1を超える場合、新規の借入れができなくなります。
借入の際に、基本的に、「年収を証明する書類」が必要となります。
引用元: 貸金業法のキホン-金融庁
年収の3分の1を超える貸付になる可能性があることから、実際の借り入れ金額が年収の3分の1以下でも収入証明書の提出を求められる場合がありますので覚えておきましょう。
総量規制対象外で収入証明書の提出が必要になるケースとしては、おまとめローンの他にも配偶者貸付を利用する場合が挙げられます。
配偶者貸付を利用する際は夫または妻の給与明細が必要
カードローンには、専業主婦などで働いていない人でも夫の収入と合算して年収の3分の1までお金を借りられる配偶者貸付という制度があります。
配偶者貸付を利用する際は、収入を得ている夫の年収を証明しなければいけないため収入証明書不要の借り入れができません。
配偶者の同意を得て借入れをすることができる場合があります。その際は、配偶者の年収を証明する書類、借入れについての配偶者の同意書などが必要です。
増額申請する際は借入金額が少なくても年収確認が必要になる
前述で収入証明書がないと申し込めない人の特徴を紹介しましたが、契約後であっても給与明細の提出を求められるケースがあります。
例えば契約後に増額申請をする場合は、収入証明書の提出が必須になります。
増額申請の審査では収入の増減や勤続年数、ローン実績などの情報から返済能力を確認したうえで限度額を決定するからです。
収入証明書は返済能力を確認するための重要な判断材料になるため、提出なしで借りるのが難しくなります。
増額申請をしたときだけに限らず、利用していると収入証明書の提出を求められますが、それに関しては応じなくても問題ありません。
契約後3年以内なら年収証明書の提出を求めるメールに応じなくても借入できる
年収確認の有無に関係なく、カードローンの契約後は定期的にメールで収入証明書の提出を求められます。
カードローン会社は多重債務者を削減する目的で、金融庁から顧客に対する定期的な返済能力の調査を要請されているからです。
著者の場合はアコムやプロミス、アイフル、レイクを利用していますが、月に1回のペースで収入証明書の提出を求める旨のメールが届きます。
しかしこのメールはあくまでも収入証明書の提出をお願いする旨の内容であるため、しつこく連絡がきたとしても必ずしも応じなければいけないわけではありません。
出さないとどうなるのか気になる人も多いと思いますが、契約してから3年以内であればメールに応じなくても問題なく借り入れを続けられます。
3年以上に渡って要望に応じないと借入が停止になるので気をつけよう
収入証明書不要の借り入れに成功した場合であっても、契約後から3年以内に年収を証明する書類を提出しなければいけません。
契約から3年以上経っても収入証明書を提出しない人は、返済能力に不安があると判断されて新規の借り入れが停止になってしまうからです。
契約から3年後までに収入証明書の提出が必要になる旨については、アイフルの公式ホームページにも記載されています。
収入証明書をご提出いただいていない場合、あるいは、既にご提出いただいている方でも前回ご提出より3年以上経過している場合、キャッシングサービスを一時停止させていただくことがございます。
引用元: 収入証明書ご提出のお願い-アイフル
長期に渡ってカードローンでお金を借り続けたいのなら、収入証明書を提出したほうがよいでしょう。
収入証明書として提出できる書類一覧
収入証明書として提出できる書類は、以下のとおりです。
- 源泉徴収票
- 給与明細書
- 税額通知書
- 所得証明書(区役所で発行される)
- 収支内訳書
- 確定申告書
収入証明書として認められる書類は給与明細だけではないので、手元に書類があるのなら提出したほうがよいといえます。
収入証明書を提出すると返済能力が明確になることから、審査で優遇してもらえたり限度額を高くしてもらえたりといった利点があります。
借り入れ額も50万円という縛りがないので、高額融資を狙えるのも利点のひとつです。
それでも最後まで収入証明書を提出したくない人は、3年以内に完済するか別のカードローンで契約し直しましょう。
収入証明書がないときの対処法!紛失した場合は発行元へ再発行を依頼する
収入証明書を紛失した場合の対処法は、書類の発行元へ依頼して再発行をしてもらうことです。
用意したい書類によって再発行を依頼する場所が異なることから、事前に依頼先を確認しておく必要があります。
主な収入証明書の再発行場所と取得までの目安をまとめましたので、依頼する際の参考にしてください。
| 主な収入証明書 | 再発行・取得先 | 再発行・取得までの目安時間 |
|---|---|---|
| 源泉徴収票 | 勤務先 | 数日〜2週間程度 |
| 給与証明書 | 勤務先 | 即日〜1週間程度 |
| 所得証明書・課税証明書 | 市区町村役場 |
|
| 納税証明書 | 税務署、e-Tax | 窓口なら当日受取できる場合あり |
| 確定申告書の控え | e-Taxなど |
|
書類によっては再発行までに1週間以上かかる場合もあり、申し込む前に時間の余裕を持って手続きしておくのが大切です。
ただし、転職直後は源泉徴収票や給与明細などをすぐに用意できないケースもあります。
転職したばかりでカードローンを利用したい人は、給与明細が発行される時期を待ってから申し込むのがよいでしょう。
転職した直後の人は給与明細が発行されてからカードローンへ申し込む
転職をした直後で給与明細をまだ受け取っていない人は、発行されてからカードローンに申し込みするのが最適です。
転職前の源泉徴収票では現在の収入状況を十分に確認できず、提出しても勤務先や収入の確認に追加書類を求められる場合があります。
給与明細が発行されるまで待ってから申し込むと、現在の勤務先で安定した収入があることを示しやすくなります。
急いで申し込むよりも、現在の収入状況を確認できる必要書類が揃ってから手続きを進めたほうが、円滑に融資を受けやすいのが利点です。
転職や失業をしたばかりで収入そのものがない場合は、国や自治体の公的融資制度を利用する方法もあります。
収入がないため書類を用意できない場合は公的融資制度を検討する
現在の収入がなく、収入証明書を用意できない場合は、カードローンではなく国や自治体の公的融資制度を検討する方法もあります。
カードローンは安定した収入があることを申込条件としている場合が多く、無収入の状態では審査に通過するのが難しいからです。
生活に必要なお金を用意できない場合は、生活福祉資金貸付制度や母子父子寡婦福祉資金貸付金といった、条件に応じて利用できる公的な支援制度があります。
カードローンの利用が難しい場合は、現在の収入状況に応じて公的融資制度など他の方法も検討するとよいでしょう。
最後に、収入証明書不要のカードローンでお金を借りるポイントをまとめておきます。
- 収入証明書不要のカードローンで借りる条件は限度額が50万円以下であること
- 他社借り入れと合算した借入総額が100万円以下の人が対象
- アコムなら収入証明書不要でも最短20分融資も可能*1
- 銀行カードローンや街金は収入証明書を提出しないと借り入れが難しい
注釈とアイフルの貸付条件
※1お申込の状況によってはご希望にそえない場合がございます。
アイフルの貸付条件
| 商号 | アイフル株式会社 |
|---|---|
| 登録番号 | 近畿財務局長(15)第00218号 |
| 貸付利率 | 3.0%~18.0%(実質年率) |
| 遅延損害金 | 20.0%(実質年率) |
| 契約限度額または貸付金額 | 800万円以内(要審査) |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期間・回数 | 借入直後最長14年6ヶ月(1~151回) |
| 担保・連帯保証人 | 不要 |