
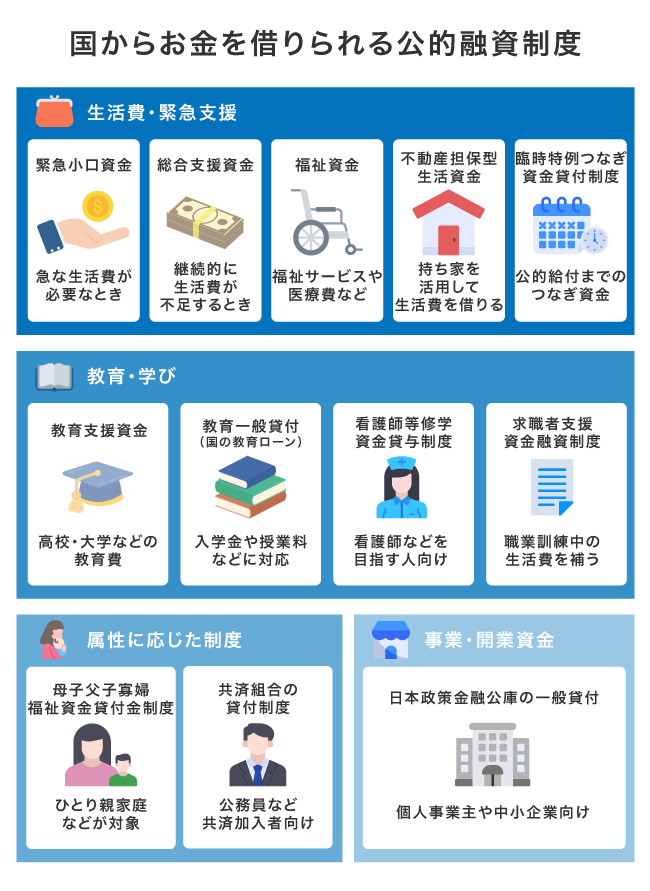
国からお金を借りる個人向け公的融資制度にはたくさんの種類があり、それぞれ条件や利用できる目的が異なります。
しかし国から積極的に案内されることはないため自ら調べて手続きを行わなければならず、困惑している人も多いのではないでしょうか。
自分が利用できる融資制度はどれなのか、併用は可能なのかなど、いろいろと疑問を抱きますよね。
- 緊急小口資金は最大10万円をすぐに借りられて貸付要件も厳しくない
- 継続的に生活費の支援が必要なら総合支援資金を併用しよう
- 公的融資制度なら無利子または超低金利で借りられる
- 融資までに時間がかかるため余裕を持って申し込むことが大切
この記事では国からお金を借りる個人向け公的融資制度のなかで最も利用者数が多い生活福祉資金貸付制度を中心に、様々なケースに合った借り入れ方法12種類を紹介していきます。
厳しい現状を少しでも和らげるために、本記事が役に立てば幸いです。
目次
- 1 国からお金を借りる方法の定番は生活福祉資金貸付制度!即日対応は不可
- 2 公的融資制度の種類と対象者まとめ!借り入れ条件から相談窓口まで紹介
国からお金を借りる方法の定番は生活福祉資金貸付制度!即日対応は不可
国からお金を借りる制度のなかで、最も利用されているのが生活福祉資金貸付制度です。
生活福祉資金貸付制度は生活に困窮する人を救済する目的で設けられた貸付ですが、即日中の融資には対応していません。
即日対応していないのは生活福祉資金貸付制度に限った話ではなく、国からお金を借りる方法では全般的に難しくなっているため、余裕を持って申し込みをする必要があります。
また、誰でも借りられるわけではなく、以下に該当する人が融資対象となります。
当然ですが、暴力団員による不当な行為の防止等に関する法律の第二条に規定していないことが前提条件です。
生活福祉資金貸付制度の対象になる人
| 低所得世帯 | 市町村民税が非課税となっている世帯 |
|---|---|
| 障害者世帯 | 身体障害者手帳や療育手帳、精神障害者保健福祉手帳が交付されている世帯 |
| 高齢者世帯 | 65歳以上の人がいる世帯 |
貸付対象に入っていない人もいるかもしれませんが、国民の税金が財源となっているうえに無利子または超低金利で借りることができるのですから、融資対象が生活困窮者に限定されるのも仕方ありません。
なお、コロナ禍に実施されていた収入が減少した世帯への特例貸付は、2022年9月末で申請受付が終了しています。
現在は上記の低所得世帯や障害者世帯、高齢者世帯が対象であり、収入減少のみを理由とした貸付を実施していませんので申し込む際は注意してください。
では、生活福祉資金貸付制度の種類とそれぞれの違いについて紹介していきます。
生活福祉資金貸付制度には種類がある
生活福祉資金貸付制度には4種類あり、それぞれ利用できる目的が異なります。
| 種類 | 融資の対象 | |
|---|---|---|
| 総合支援資金 | 生活支援費 | 生活再建に継続的な支援が必要な人 |
| 住宅入居費 | 賃貸契約の締結にかかる敷金や礼金が必要な人 | |
| 一時生活再建費 | 生活再建に一時的に支援が必要な人 | |
| 福祉資金 | 福祉費 | 障害者サービスが必要な人 |
| 緊急小口資金 | 生活維持が困難で一時的かつ早急に支援が必要な人 | |
| 教育支援資金 | 教育支援費 | 高等学校や大学の修学にかかる経費が必要な人 |
| 就学支度費 | 高等学校や大学の入学にかかる経費が必要な人 | |
| 不動産担保型生活資金 | 不動産担保型生活資金 | 居住不動産を担保に生活資金を借りたい高齢者世帯 |
| 要保護世帯向け不動産担保型生活資金 | 居住用不動産を担保に生活資金を借りたい要保護の高齢者世帯 |
福祉資金の緊急小口資金と総合支援資金は併用できることもあり、利用する人が多い制度です。
まずはこの2つの制度について詳しく解説していきます。
緊急小口資金は最短1週間で借りられるためすぐにお金が必要な人に最適
緊急小口資金は、休業等により一時的に支援が必要な人向けの制度です。
最大10万円までの少額融資ではありますが、他の公的融資制度に比べて融資スピードが早く、最短1週間で融資金を受け取ることができます。
緊急小口資金の概要は、以下のとおりです。
| 貸付上限額 | 10万円以内 |
|---|---|
| 据置期間 | 貸付けの日から2か月以内 |
| 償還期限 | 据置期間経過後12か月以内 |
| 貸付利子 | 無利子 |
| 保証人 | 不要 |
| 融資スピード | 申込から送金まで1週間程度が目安(社会福祉協議会により異なる) |
据置期間は返済が始まるまでの期間で、償還期限は分割返済をおこなう場合の期限のことです。
据置期間が終わってから12か月以内に分割で返済する必要がありますが、その間も利子はかかりません。
緊急小口資金は少額を短期間で返す制度なので、10万円で足りなかったり返済に時間がかかったりする場合は総合支援資金の利用を検討しましょう。
総合支援資金なら継続的に生活費が足りないときに融資を受けられる
総合支援資金は、失業などにより継続的に支援が必要な人のための制度になります。
緊急小口資金よりも融資額が大きく、住居を移転しなければならない時にも利用できるため、生活を立て直すのに役立ちます。
| 貸付限度額 | 据置期間 | 償還期限 | |
|---|---|---|---|
| 生活支援費 | (単身世帯)月15万円以内×最長12ヶ月 | 6ヶ月以内 | 据置期間経過後10年以内 |
| (二人以上世帯)月20万円以内×最長12ヶ月 | |||
| 住宅入居費 | 40万円以内 | ||
| 一時生活再建費 | 60万円以内 |
参照元: 生活福祉資金貸付制度について-厚生労働省
住宅入居費と一時生活再建費は、生活支援費と併用できます。
一時金と毎月の支援によって、生活を立て直すバックアップをしてもらえるのは大変助かりますよね。
10年間の償還期間があるため、高額な融資を受けても返済しやすい点も嬉しいポイントです。
連帯保証人がいれば無利子で借りられますし、いなくても年1.5%の低金利で貸付してもらうことができ、返済期間が長くなっても負担は少ないので安心してください。
総合支援資金でも生活を立て直すのが難しい場合は、返済の必要がない生活保護も合わせて検討するとよいでしょう。
日常生活は問題なく送れているものの子供を学校に通わせるための資金に困っている人は、教育支援資金で補填できないか確認してください。
教育支援資金は子供の教育費に必要なお金を借りられる制度
資金不足によって子供に十分な教育を受けさせることができていない人は、教育支援資金の貸付対象となるか確認してみましょう。
教育支援資金には、入学と就学を支援する以下の2つの種類があります。
| 貸付限度額 | 据置期間 | 償還期限 | |
|---|---|---|---|
| 教育支援費 | (高校)月3.5万円以内 | 卒業後6ヶ月以内 | 20年以内 |
| (高専)月6万円以内 | |||
| (短大)月6万円以内 | |||
| (大学)月6.5万円以内 | |||
| 就学支度費 | 50万円以内 |
引用元: 生活福祉資金貸付条件等一覧-厚生労働省
無利子かつ連帯保証人不要で借りられるうえに償還期限が20年もあるため、自分のペースで返済していくことができます。
ただし一つ注意しなければならないのが、世帯内で連帯借受人を決める必要がある点です。
生計中心者が借り入れ申込者となった場合は実際に就学する子供が連帯借受人になり、子供が借り入れ申込者となった場合は生計中心者が連帯借受人になります。
自治体によっても取り扱いが異なりますので、事前に確認してください。
また教育支援資金を利用できる収入基準についても、各自治体ごとに取り決められています。
ここでは、東京都社会福祉協議会の例を紹介します。
世帯収入が収入基準を超えない世帯であること
| 世帯人数 | 収入基準(平均月額) | 年額換算の目安 |
|---|---|---|
| 2人 | 272,000円以下 | 約326.4万円以下 |
| 3人 | 335,000円以下 | 約402万円以下 |
| 4人 | 385,000円以下 | 約462万円以下 |
| 5人 | 425,000円以下 | 約510万円以下 |
日常生活を送れないほど困窮している世帯は、支援を受けても卒業できずに借金だけが残ってしまうリスクがあるため融資を受けられません。
世帯収入が高いのはもちろん、低すぎても制度を利用できないということです。
他にも教育支援資金を検討する前に日本学生支援機構の奨学金制度や、ひとり親世帯が利用できる母子父子寡婦福祉資金貸付金制度を優先して利用するのがルールとなっています。
マイホームを持っている人は、自宅を担保にお金を借りられる不動産担保型生活資金も選択肢の一つです。
マイホームがある人は不動産担保型生活資金で貸付を受けられる
不動産担保型生活資金は所有不動産を担保にお金を借りることができる制度で、最近注目を集めている民間のリバースモーゲージの公的版と言えます。
借受人が死亡すると担保となっていた不動産が売却され、その売却代金で借入金を返済する仕組みとなっており、原則65歳以上の高齢者が利用対象です。
お金がなくても自宅に住み続けることができますので、最期までマイホームで暮らしたい人は利用を検討してみてください。
ただし法定相続人の中に不動産を相続できると思っている人がいると、遺産をめぐって思わぬトラブルに発展する可能性があります。
不動産担保型生活資金を利用するときは、法定相続人全員の同意を得ておきましょう。
社会福祉協議会がおこなうリバースモーゲージの貸付条件は、以下のとおりです。
| 不動産担保型生活資金 | 要保護世帯向け不動産担保型生活資金 | |
|---|---|---|
| 貸付額 | 土地の評価額の70% | 土地または建物の評価額の70% 集合住宅の場合は50% |
| 貸付限度額 | 月30万円以内 | 生活扶助額の1.5倍以内 |
| 貸付期間 | 借受人の死亡時または貸付元利金が貸付限度額に達するまで | |
| 貸付利率 | 3%または長期プライムレートのいずれか低い方 | |
| 連帯保証人 | 必要(推定相続人から選定) | 不要 |
| 据置期間 | 契約終了後3ヶ月以内 | |
| 償還期限 | 据置期間終了まで | |
障害者世帯であれば、介護サービスを受けるための費用を借りられる福祉費の貸付対象となります。
充実した障害者サービスを受けたいなら福祉費でお金を借りられる
福祉費は、介護サービスや障害者サービスを受けたい人のための融資制度です。
利用目的によっても異なりますが、最大580万円まで借りることができるため、充実したサービスを受けられます。
貸付上限額を利用目的別にまとめましたので、参考にしてください。
| 貸付上限額 | |
|---|---|
| 住宅の増改築、補修および公営住宅 | 250万円 |
| 福祉用具等の購入に必要な経費 | 170万円 |
| 災害を受けたことにより臨時で必要な経費 | 150万円 |
| 介護サービスを受けるのに必要な経費 | 170万円〜230万円 |
| 負傷または疾病の療養に必要な経費 |
参照元: 福祉費対象経費の上限目安額等-厚生労働省
福祉費で借りられる金額は他の貸付よりも多いのですが、当然ながら借りたら返済しなければいけません。
病気やケガで生活に支障がある人が受け取れる障害年金の申請をしたことがない人は、福祉費の利用と合わせて請求手続きを検討してみてください。
障害年金が受給できれば、福祉費で借りるお金を最小限に抑えられるはずです。
生活福祉資金貸付制度の内容について紹介してきましたが、利用したいものは見つかりましたでしょうか。
おさらいのために、目的に合った制度について表にまとめましたので参考にしてください。
| 利用できる制度 | |
|---|---|
| すぐにお金が必要 | 緊急小口資金 |
| 生活費が足りない | 総合支援資金 |
| 生活はできるけど教育費が捻出できない | 教育支援資金 |
| 老後の生活費が足りないけど最期まで自宅に住みたい | 不動産担保型生活資金 |
事業のためのお金が必要な人は、後述の日本政策金融公庫の一般貸付や返済不要の小規模事業者持続化補助金を検討するのもひとつの手段です。
利用したい貸付制度の目処がついたら、地域の社会福祉協議会で生活福祉資金貸付制度の申し込みをおこないましょう。
申し込み手続きの窓口は社会福祉協議会や自立相談支援機関
国からお金を借りる生活福祉資金貸付制度を利用する際は、原則として住んでいる地域の市区町村社会福祉協議会が申し込み窓口になります。
生活福祉資金貸付制度の実施主体は都道府県社会福祉協議会ですが、申し込みや相談は市区町村社会福祉協議会で受け付けてもらう仕組みです。
ただし、資金の種類によって連携する機関や必要な手続きが異なるため、あらかじめ確認しておくとよいでしょう。
資金ごとの相談窓口や手続きの違いは、以下のとおりです。
| 資金の種類 | 主な用途 | 基本の相談・申込窓口 | 連携する機関・手続き |
|---|---|---|---|
| 総合支援資金 |
| 市区町村社会福祉協議会 | 原則として自立相談支援機関による支援を受ける |
| 福祉資金(福祉費) |
| 民生委員による相談援助がおこなわれる | |
| 福祉資金(緊急小口資金) | 緊急かつ一時的に必要となった生活費 | 原則として自立相談支援機関による支援を受ける | |
| 教育支援資金 | 高校や大学などへの進学・就学に必要な費用 | 民生委員による相談援助がおこなわれる | |
| 不動産担保型生活資金 | 居住用不動産を担保とした高齢者世帯の生活費 | 不動産の評価や担保設定などの手続きが必要 |
特に総合支援資金や緊急小口資金は、原則として生活困窮者自立支援制度に基づく自立相談支援事業等による支援を受けることが貸付条件となっています。
自立相談支援機関では生活状況や収支などを確認したうえで、利用できる制度の検討や家計改善に向けた支援を受けられます。
なお、新型コロナウイルス感染症の影響を受けた世帯を対象とする緊急小口資金等の特例貸付は、2022年9月末で申請受付を終了しています。
現在は通常の生活福祉資金貸付制度について、市区町村社会福祉協議会などへ相談してください。
生活福祉資金貸付制度などの公的融資でお金を借りる手順
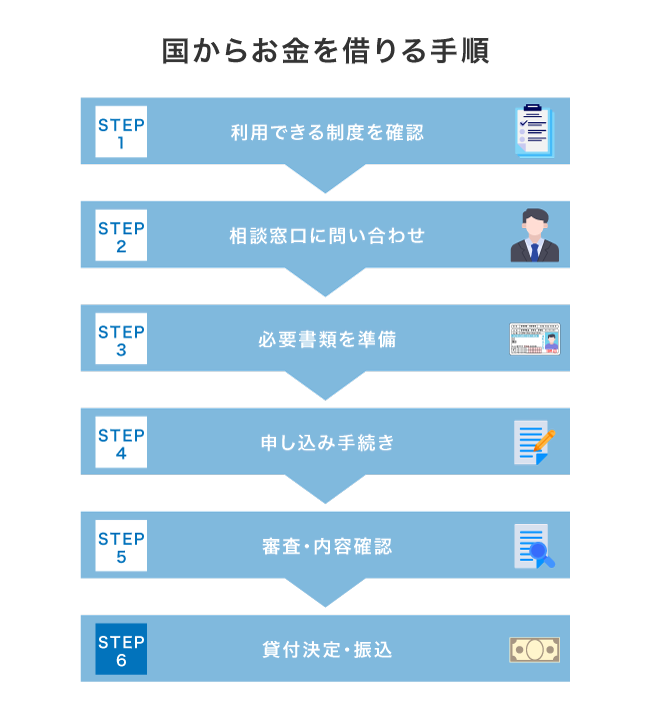
国からお金を借りる生活福祉資金貸付制度などの公的融資制度は、種類によって相談先や必要書類、審査内容が異なります。
ただし、制度の相談窓口を確認し、必要書類を準備して申し込むという大まかな流れは共通しています。
国からお金を借りる際の流れは、以下のとおりです。
自分の収入や職業、家族構成、お金が必要な目的などをもとに、利用できる公的融資制度を確認します。
利用したい制度が決まったら、社会福祉協議会やハローワーク、日本政策金融公庫など指定されている窓口へ相談します。
本人確認書類や収入を確認できる書類など、利用する制度で求められる必要書類を用意してください。
必要書類が揃ったら、窓口やWebなど制度ごとに指定された方法で貸付を申し込みます。
申し込み後は収入や生活状況、資金の必要性、返済能力などをもとに貸付の可否が審査されます。
審査に通過して貸付が決定すると、契約などの手続きを経て指定した口座への振り込みなどでお金を受け取れます。
円滑に申し込みを進めて、少しでもはやくお金を受け取りたい人は、必要書類をあらかじめ用意しておくことが大切です。
貸付制度を利用するときの必要書類を用意しておこう
生活福祉資金貸付制度を利用するときに必要になる書類は、以下のとおりです。
| 備考 | |
|---|---|
| 住民票 | 3ヶ月以内に発行された世帯員全員が記載されているもの |
| 通帳またはキャッシュカードのコピー | 金融機関名、支店名、口座名義人、口座番号がわかるように印刷すること |
| 本人確認書類 |
|
連帯保証人がいる場合は、借受人の分と合わせて返済能力がわかる通帳やキャッシュカードのコピーを提出してください。
住居入居費を借りるときは、不動産賃貸契約書や入居予定住宅に関する状況通知書の写し、自治体が発行する住居確保給付金支給対象者証明書も必要になります。
また借入申込書や借用書、重要事項説明書、収入の減少状況に関する申立書などの書類も作成し、準備しておかなければいけません。
社会福祉協議会や労働金庫のホームページから書類をダウンロードし、記入例を参考に必要事項を埋めてください。
では、生活福祉資金貸付制度以外の公的融資制度についても紹介していきます。
公的融資制度の種類と対象者まとめ!借り入れ条件から相談窓口まで紹介
国からお金を借りる個人向け公的融資制度には、生活福祉資金以外にも様々な制度があります。
制度の種類と融資を受けられる対象者について、表にまとめましたので参考にしてください。
| 種類 | 融資の対象 |
|---|---|
| 臨時特例つなぎ資金貸付制度 | 住居のない離職者 |
| 求職者支援資金融資制度 | 職業訓練受講中の生活費が足りない人 |
| 母子父子寡婦福祉資金貸付金制度 | 20歳未満の子供を扶養している配偶者のいない人 |
| 共済組合の普通貸付 | 一時的に資金が必要な共済組合員 |
| 看護師等修学資金 | 看護の専門知識を学んでいる人 |
| 教育一般貸付 | 中学卒業以上の子供の教育費が足りない人 |
| 日本政策金融公庫の一般貸付 | 開業または事業資金を借りたい個人事業主 |
なお、以前は年金を担保にお金を借りられる年金担保貸付制度もありましたが、2022年3月末で申込受付を終了しています。
現在は新たに利用できないため、年金受給者がお金に困っている場合は、生活福祉資金貸付制度や不動産担保型生活資金など別の公的支援制度を検討するとよいでしょう。
あなたの属性や状況によって、貸付の対象となる制度は異なります。
例えば、求職者支援資金融資制度は無職の人でも借り入れできるものの、職業訓練を受けていなければ貸付対象外となります。
では、制度の内容や問い合わせ先について一つずつ解説していきます。
公的支援を受けるまでの資金が不足している人は臨時特例つなぎ資金貸付制度
失業手当や住宅手当などの公的な給付金や貸付金は受給までにどうしても時間がかかるため、支援金が振り込まれるまでの生活に困窮する人も少なくありません。
そんな人たちを支援するための制度が、臨時特例つなぎ資金貸付制度です。
貸付対象者は、住居のない離職者に限定されています。
臨時特例つなぎ資金貸付制度の概要は、以下のとおりです。
| 貸付上限額 | 10万円以内 |
|---|---|
| 連帯保証人 | 不要 |
| 貸付利子 | 無利子 |
貸付の手続きは生活福祉資金と同様、社会福祉協議会でおこないます。
公的支援の申請が受理されていることを証明する必要があるため、事前に各制度の窓口に相談して書類を受け取っておきましょう。
申請手続きが面倒な人は、来店不要で即日融資が可能なカードローンを利用して10万円を借りるのもひとつの方法になります。
給付金が支給されるまでの期間限定の借り入れであれば、無利息サービスの適用を受けて利息0円でお金を借りることも可能です。
詳しく知りたい人は、「低金利のカードローン33社を一覧で比較!おすすめの利息が安い借入先」の記事も合わせてご覧ください。
住居を持っている失業者の場合は、求職者支援資金融資制度を利用できます。
職業訓練を受けている無職の人は求職者支援資金融資制度を利用できる
求職者支援資金融資制度は、ハローワークによる職業訓練を受講かつ職業訓練受講給付金を受け取っている人が貸付対象です。
職業訓練受講給付金を受け取っていない人は、そちらを優先して利用してください。
貸付上限額は、以下のとおりです。
| 同居または生計を一にする別居の配偶者、子、父母のいずれかがいる世帯 | 月10万円×受講予定訓練月数 |
|---|---|
| 上記以外の世帯 | 月5万円×受講予定訓練月数 |
受講予定訓練月数は最大12ヶ月までとなっており、同一の訓練を受ける場合のみ24ヶ月まで延長が認められています。
貸付上限額以外の概要についてもまとめておきますので、参考にしてください。
求職者支援資金融資制度の概要
| 項目 | 内容 |
|---|---|
| 対象者 | 職業訓練受講手当を受給しても、訓練期間中の生活費が不足する人 |
| 貸付利率 | 年2.0%(信用保証料0.5%を含む) |
| 据置期間 | 訓練終了月の3か月後の末日まで元金据置 |
| 返済期間 |
|
| 担保・保証人 | 不要 |
| 貸付方法 | 労働金庫の本人名義口座へ一括振込 |
| 相談・申し込み | ハローワークで確認申請後、労働金庫で融資手続き |
貸付の手続きは労働金庫でおこないますが、事前にハローワークで求職者支援資金融資要件確認書を発行してもらう必要があります。
求職者支援資金融資制度を利用する手順は、以下のとおりです。
求職者支援資金融資制度で融資を受ける方法
- ハローワークで貸付の申請をおこなう
- 求職者支援資金融資要件確認書が交付される
- 職業訓練受講給付金の支給が決定される
- 求職者支援資金融資要件確認書と給付金支給記録の写しを持って労働金庫で貸付の手続きをおこなう
- 労働金庫による審査後、本人の口座に貸付金が一括で振り込まれる
参照元: 厚生労働省・都道府県労働局・ハローワーク
振込先に指定できるのは労金の口座のみとなっており、持っていない人は開設しないと借入金を受け取れません。
すでに総合口座を持っている人は、貯金を担保に労金(ろうきん)でお金を借りられる可能性がありますので確認してみるとよいでしょう。
スキルアップを目指す人はリ・スキリング等教育訓練支援融資を利用できる
リ・スキリング等教育訓練支援融資は、雇用保険の被保険者や受給資格者ではない人が、スキルアップに必要な教育訓練費用や受講中の生活費を借り入れできる制度です。
| 項目 | 内容 |
|---|---|
| 対象者 | ハローワークに求職申し込みをしている人で、雇用保険被保険者・受給資格者ではない人など |
| 融資対象 |
|
| 融資上限額 |
|
| 融資時間 | 最大2年間 |
| 金利 | 年2.0%(信用保証料0.5%を含む) |
| 据置期間 | 教育訓練修了後1年間 |
| 返済期間 | 据置期間経過後10年以内 |
| 担保・保証人 | 不要 |
教育訓練費用と生活費を合わせて年間で最大240万円、原則として最大2年間の融資を受けられるため、まとまった費用が必要な学び直しにも利用できます。
さらに、訓練修了後に就職して1年以上継続して雇用され、賃金が一定以上上昇するなどの条件を満たすと、残っている債務の一部が免除されるのも利点です。
利用するにはハローワークでの職業相談やキャリアコンサルティングなどが必要であり、訓練開始前の手続きに1か月半程度かかる場合があるため、早めに相談しておきましょう。
次に、母子家庭または父子家庭の人が利用できる貸付制度について紹介していきます。
ひとり親なら母子父子寡婦福祉資金貸付金制度で借り入れできる
母子父子寡婦福祉資金貸付金制度の貸付対象者は、以下の人たちです。
- 20歳未満の子供を扶養している配偶者のいない母親または父親
- 配偶者と死別または離婚した独身の女性
母子父子寡婦福祉資金貸付金制度は全部で12種類に分けられており、それぞれ貸付限度額などの条件が異なります。
こども家庭庁の制度概要と各自治体の案内を元に、主な資金の貸付条件について表にまとめましたので参考にしてください。
| 資金の種類 | 貸付限度額 | 貸付期間 | 据置期間 | 償還期限 |
|---|---|---|---|---|
| 就職支度資金 |
| ー | 1年 | 6年以内 |
| 事業開始資金 |
| ー | 1年 | 7年以内 |
| 事業継続資金 | 186万円 | ー | 6ヶ月 | 7年以内 |
| 医療介護資金 |
| ー | 医療・介護終了後6か月 | 5年以内 |
| 住宅資金 |
| ー | 6か月 | 6年以内 ※特別:7年以内 |
| 転宅資金 | 26万円 | ー | 6か月 | 3年以内 |
| 就学支度資金 | 9万1,600円〜59万円 | ー | 学校卒業後6か月 |
|
| 結婚資金 | 34万円 | ー | 6か月 | 5年以内 |
| 修学資金 | 月額5万2,500円〜18万3,000円 | 就学期間中 | 学校卒業後6か月 | 20年以内 ※専修学校一般課程:5年以内 |
| 生活資金 |
| 1〜5年以内等 | 原則として貸付期間満了等から6か月 | 5〜20年以内 |
| 技能習得資金 |
| 5年以内 ※知識・技能を習得する期間中 | 知識・技能習得後1年 | 20年以内 |
| 修業資金 |
| 5年以内 ※知識・技能を習得する期間中 | 知識・技能習得後1年 | 20年以内 |
参照元:令和8年度予算案のEBPM「母子父子寡婦福祉貸付金」-こども家庭庁
母子及び父子並びに寡婦福祉資金貸付制度の御案内-埼玉県
母子・父子・寡婦福祉資金一覧-大阪府
保証人がいれば貸付利率はいずれも無利子、保証人がいない場合でも年1.0%の低金利で借りられます。
相談窓口は、居住地を管轄している市役所となっています。
借り入れには3ヶ月程度かかるため、余裕を持って申請してください。
次は、地方公務員が利用できる共済組合の貸付制度について解説していきます。
公務員は共済組合の貸付制度を利用して借り入れ可能
地方公務員は、地方職員共済組合がおこなう貸付事業を利用してお金を借りることができます。
地方職員共済組合のホームページを元に、貸付制度の種類と条件についてまとめましたので参考にしてください。
普通貸付
| 融資額 | 貸付利率 |
|---|---|
| 給料月額の6倍まで(最大200万円) | 年1.26% |
特別貸付
| 融資額 | 貸付利率 | |
|---|---|---|
| 入学貸付 | 給料月額の6倍まで(最大200万円) | 年1.26% |
| 結婚貸付 | ||
| 葬祭貸付 | ||
| 医療貸付 | 給料月額の6倍まで(最大100万円) | |
| 修学貸付 | 月額15万円まで |
住宅貸付
| 融資額 | 貸付利率 |
|---|---|
| 最大1,800万円 | 年1.26% |
災害貸付
| 融資額 | 貸付利率 | |
|---|---|---|
| 一般災害貸付 | 給料月額の6倍まで(最大200万円) | 年0.93% |
| 住宅災害新規貸付 | 最大1,800万円 | |
| 住宅災害再貸付 | 最大1,900万円 |
高額医療貸付
| 融資額 | 貸付利率 |
|---|---|
| 高額療養費相当額の範囲内 | 無利息 |
出産貸付
| 融資額 | 貸付利率 |
|---|---|
| 出産費等相当額の範囲内 | 無利息 |
いずれも連帯保証人は不要で、返済にかかる手数料も一切かかりません。
好条件でお金を借りられるのは、地方職員共済組合の組合員である公務員の特権といえます。
公務員が借りられる共済貸付の申し込みは、各支部の貸付担当部署にておこなってください。
次に紹介する看護師等修学資金も、職業関連で優遇を受けられる制度になります。
看護師になるための勉強をしている人は看護師等修学資金貸与制度を利用できる
看護師または准看護師、保健師、助産師になるための学校に通っている人は、看護師等修学資金貸与制度を利用できます。
詳しい利用条件は、以下のとおりです。
- 保健師助産師看護師法の規定に基づき文部科学大臣もしくは厚生労働大臣、都道府県知事が指定した養成施設に在学している人
- 学校教育法に規定する国内の大学院の修士課程または同等以上と認められる国外の大学院の修士課程において、看護に関する専門知識を修得している人
看護師等修学資金貸与制度で借り入れできる資金は5種類あり、いずれも無利子で融資を受けられます。
厚生労働省のホームページを元に、種類ごとの融資額について表にまとめましたので参考にしてください。
| 修学資金の種類 | 対象 | 貸与額 |
|---|---|---|
| 保健師修学資金 | 保健師の養成施設に在学する人 |
|
| 助産師修学資金 | 助産師の養成施設に在学する人 | |
| 看護師修学資金 | 看護師の養成施設に在学する人 | |
| 准看護師修学資金 | 准看護師の養成施設に在学する人 |
|
| 大学院修学資金(修士課程) | 看護師免許を取得し、看護に関する専門知識を修得する大学院修士課程の人 |
|
連帯保証人が必要になりますが、看護師または准看護師、保健師、助産師の業務に5年間就くと、返済を免除してもらうことができます。
実質、無料で支援金を受け取れるということです。
他にも教育に利用できる借り入れ方法はありますが、看護師などを目指すなら支払いを免除してもらえる可能性のある看護師等修学資金貸与制度を利用すると良いでしょう。
将来の職業に関係なくお金を借りたい人は、国の教育ローンを利用できます。
教育一般貸付(国の教育ローン)は入学金や授業料以外にも使える
日本政策金融公庫の教育一般貸付は子供の教育のためにかかる費用に幅広く利用できる制度で、国の教育ローンとも呼ばれています。
| 項目 | 教育一般貸付(国の教育ローン)の内容 |
|---|---|
| 融資限度額 |
|
| 金利 | 固定金利 年4.05%(2026年7月時点) |
| 返済期間 | 20年以内 |
| 対象者 | 融資対象となる学校へ入学、在学する人の保護者など |
| 世帯年収の上限 | 扶養する子どもの人数などによって異なる |
| 資金使途 |
|
| 保証 | 教育資金融資保証基金による保証または連帯保証人 |
利用には所得制限がありますので、まずは以下の表を参考に利用できるかどうか確認してください。
世帯年収の上限額
| 子供の人数 | 1人 | 2人 | 3人 |
|---|---|---|---|
| 給与所得の場合 | 790万円 | 890万円 | 990万円 |
| 事業所得の場合 | 600万円 | 690万円 | 790万円 |
※所得制限は、緩和してもらえる場合があります。
入学金や授業料以外にも様々な使用用途が認められており、専門学校への進学や海外留学にかかる費用についても貸付対象です。
主な使用用途
- 受験にかかった費用
- 入学金や授業料
- 進学のために引っ越した場合のアパート代
- 教科書代やパソコン購入費
- 修学旅行費
子ども1人につき350万円以内まで借りられ、奨学金との併用も可能です。
奨学金と何が違うのか疑問に思われる人もいると思いますが、募集期間が定められておらず、いつでも申し込みできる点や借受人が学生ではなく親である点などが大きな違いになります。
返済期間が20年以内と長く、年4.05%の低金利に加えて固定金利のため、計画的に返済をおこなえます。*
母子家庭や父子家庭、世帯年収200万円以内の世帯などは金利を年0.4%引き下げてもらえるのも利点のひとつです。
申し込みの相談は、日本政策金融公庫の相談窓口または以下の電話番号からおこなってください。
0570-008656
教育資金に利用できる借り入れ方法には、国の教育ローンや奨学金の他にも民間の学生ローンがありますので合わせて検討してみるとよいでしょう。
日本政策金融公庫がおこなっている融資制度には、個人事業主向けもあります。
注釈
※2026年7月時点
個人事業主が事業資金を借りるなら日本政策金融公庫の一般貸付
旧国民生活金融公庫の業務を引き継いだ日本政策金融公庫は、教育ローンだけでなく個人事業主や中小企業向けの融資制度も取り扱っています。
なかでも一般貸付はほとんどの業種を対象としており、事業に必要な運転資金や設備資金の借り入れに利用できる融資制度です。
一般貸付の融資限度額や返済期間は、資金の使い道によって以下のように異なります。
| 資金の種類 | 融資限度額 | 返済期間 | 据置期間 |
|---|---|---|---|
| 運転資金 | 4,800万円 | 5年以内(特に必要な場合は7年以内) | 1年以内 |
| 設備資金 | 4,800万円 | 10年以内 | 2年以内 |
| 特定設備資金 | 7,200万円 | 20年以内 | 2年以内 |
事業が軌道に乗るまでの返済負担を抑えられるように、資金の種類に応じて1〜2年以内の据置期間も設けられています。
飲食店や理美容業、クリーニング業などの生活衛生関係の事業を営む人は一般貸付とは別に生活衛生貸付を利用できる場合があり、業種により7,200万円〜4億8,000万円の借り入れが可能です。
一般貸付は事業をサポートする目的で設けられた制度であることから、個人の生活費を借りる目的では利用できません。
事業資金だけではなく生活費も必要な人は、個人事業主でも借りれるカードローンを利用するとよいでしょう。
起業や開業に必要な資金を借り入れしたい人は、新規開業・スタートアップ支援資金を利用する方法があります。
起業資金を借りたい人は新規開業・スタートアップ支援資金を利用できる
これから起業する人や事業開始後おおむね7年以内の人は、日本政策金融公庫の新規開業・スタートアップ支援資金を利用できます。
| 項目 | 内容 |
|---|---|
| 対象者 |
|
| 資金使途 | 設備資金や運転資金 |
| 融資限度額 | 7,200万円(うち運転資金4,800万円) |
| 返済期間 |
|
| 据置期間 | 5年以内 |
| 担保・保証人 | 希望を確認したうえで個別に相談 |
融資限度額は7,200万円で、店舗や設備の購入費だけでなく、仕入れ代などの運転資金にも利用できます。
返済期間は設備資金が20年以内、運転資金が10年以内となっており、いずれも据置期間を5年以内で設定できるのが特徴です。
起業や事業運営に必要なまとまった資金を長期間で返済したい人に利用しやすい制度ですが、申し込めば必ず融資を受けられるわけではありません。
事業計画や返済能力などをもとに審査がおこなわれるため、申し込み前に必要な資金額や返済計画を整理しておくとよいでしょう。
自治体などから受けられる助成金制度も確認しよう
自治体やハローワークなどから受けられる助成金制度を紹介しますので、受け取れる給付金がないかどうか確認してください。
| 助成金の種類 | 相談窓口 |
|---|---|
| 住居確保給付金 | 自立相談支援機関 |
| 一時生活支援事業 | 自立相談支援機関 |
| 児童扶養手当 | 市役所 |
| 国民健康保険料の減免 | 市役所 |
| 職業訓練受講給付金 | ハローワーク |
| 傷病手当金 | 全国健康保険協会 |
| 小規模事業者持続化補助金 | 日本商工会議所 |
| 企業主導型ベビーシッター利用者支援事業 | 全国保育サービス協会 |
ただし給付金は返済の必要がない代わりに細かい利用条件があったり、受給までに時間がかかったりします。
状況に応じて公的融資制度と合わせて利用したり、民間の金融機関を活用しましょう。
民間の金融機関なら、最低限の審査だけで即日中にお金を借りることも可能です。
あなたに合った借り入れ方法については、以下から検索できます。